Test pratique de littératie financière, 10e année en Ontario
14 questions avec corrigés, deux par thème de TVO, et une grille qui montre quoi revoir.
Que contient ce test pratique, et quel résultat viser?
Ce test compte 14 questions, deux pour chacun des sept thèmes que TVO nomme pour la condition de littératie financière de 10e année en Ontario : le budget, les taux d’intérêt, gagner un revenu et épargner, les impôts, le crédit et la dette, la consommation avertie et la fraude financière. Chaque question a son corrigé. Dix bonnes réponses sur 14 font 71 %, juste au-dessus du seuil de 70 %.
Les questions sont rédigées par Life Capital pour s’exercer à la maison ou en classe. Les modules et les questions d’évaluation officiels sont élaborés par TVO, et la tentative se fait à l’école (ontario.ca); TVO publie son propre matériel d’exercice sur TVO Learn (en anglais).
Publié le 31 octobre 2026 · Life Capital, Carleton Place (Ontario) · English version · Українською
La grille d’autocorrection →S’exercer à une table à Ottawa →
Comment utiliser le test
- Répondez d’abord aux quatorze questions sur papier, calculatrice permise.
- Comparez chaque réponse au corrigé et remplissez la grille par thème plus bas.
- Revoyez les thèmes à 0 ou 1 sur 2 sur TVO Learn et dans notre guide de la condition de 10e année.
Dix bonnes réponses sur quatorze font 71 %, juste au-dessus des 70 % que l’Ontario fixe pour la condition. Le résultat ici sert de repère pour choisir les thèmes à revoir; le résultat officiel vient des modules de TVO à l’école.
Les termes anglais sont entre parenthèses : utile si votre ado suit Exploration de carrière en anglais, ou pour comparer avec la version anglaise du test.
1. Le budget
Question 1 : un mois d’emploi à temps partiel
Maya a 16 ans et touche 640 $ nets par mois grâce à un emploi à temps partiel. Chaque mois, elle paie 45 $ de forfait de cellulaire, 90 $ de laissez-passer de transport, 160 $ de dîners et de collations, 80 $ de vêtements et 20 $ de diffusion en continu. Elle veut épargner 150 $ par mois. Son plan tient-il, et combien lui reste-t-il?
Corrigé. Les dépenses font 395 $ (45 $ + 90 $ + 80 $ + 20 $ + 160 $), il reste donc 245 $. Après les 150 $ d’épargne, il reste 95 $ par mois sans destination : le plan tient. Le forfait, le laissez-passer et la diffusion en continu sont des coûts fixes (fixed costs), les mêmes chaque mois. Les dîners et les vêtements sont des coûts variables (variable costs) : c’est là que le budget peut fléchir si quelque chose change.
Question 2 : le loyer et le seuil de 30 %
Un ménage gagne 6 000 $ par mois avant impôt et paie 2 100 $ de loyer. Statistique Canada considère un logement comme inabordable quand il coûte 30 % ou plus du revenu avant impôt. Ce ménage a-t-il franchi ce seuil?
Corrigé. Oui. 30 % de 6 000 $, c’est 1 800 $, et le loyer dépasse ce montant de 300 $. 2 100 $ / 6 000 $ = 35 % du revenu. En 2024, 23,2 % des ménages canadiens se trouvaient au-delà de ce seuil (Statistique Canada).
2. Les taux d’intérêt
Question 3 : intérêts simples ou composés
Vous déposez 1 000 $ dans un compte à 5 % par année et les laissez 3 ans. Combien aurez-vous à la fin avec des intérêts simples (simple interest), et avec des intérêts composés une fois par année (compound interest)?
Corrigé. Les intérêts simples rapportent chaque année 5 % des 1 000 $ de départ : 50 $ × 3 = 150 $, soit 1 150 $. Les intérêts composés s’ajoutent à un solde qui grandit : 1 000 $ × 1,05 × 1,05 × 1,05 = 1 157,63 $. Les 7,63 $ de plus sont des intérêts sur les intérêts, et l’écart grandit chaque année.
Question 4 : le prix d’un taux plus élevé
Vous empruntez 5 000 $ pour un an à intérêt simple. Combien d’intérêts payez-vous à 6 % par année, et combien à 9 %?
Corrigé. À 6 %, les intérêts font 5 000 $ × 0,06 = 300 $. À 9 %, 5 000 $ × 0,09 = 450 $. Trois points de pourcentage de plus, c’est 150 $ de plus à rembourser : une fois et demie plus d’intérêts.
3. Gagner un revenu et épargner
Question 5 : du salaire brut au salaire net
Sur un talon de paie (pay stub) de deux semaines, le salaire brut (gross pay) est de 900 $. On a retenu 70,00 $ d’impôt sur le revenu (income tax), 45,00 $ de cotisation au Régime de pensions du Canada (RPC, CPP en anglais) et 14,80 $ de cotisation à l’assurance-emploi (AE, EI en anglais). Combien la personne reçoit-elle (net pay)? (Les retenues sont un exemple; les vraies dépendent du salaire, de la province et de l’année.)
Corrigé. Les retenues font 129,80 $ au total, donc le compte reçoit 900,00 $ − 129,80 $ = 770,20 $. Le salaire brut, c’est ce que l’emploi paie; le salaire net, c’est ce qui arrive dans le compte bancaire.
Question 6 : un objectif avec une date
Un ordinateur portable coûte 840 $. En épargnant 120 $ par mois, en combien de mois peut-on l’acheter? Combien faut-il épargner par mois pour l’acheter en 4 mois?
Corrigé. 840 $ / 120 $ = 7 mois. Pour l’acheter en 4 mois, il faut 840 $ / 4 = 210 $ par mois. Un objectif d’épargne fonctionne mieux quand les deux nombres sont écrits : le montant et la date.
4. Les impôts et les taxes
Question 7 : la TVH à la caisse en Ontario
En Ontario, la taxe de vente harmonisée (TVH, HST en anglais) est de 13 %. Des écouteurs coûtent 60 $ avant taxe. Combien payez-vous à la caisse?
Corrigé. La taxe fait 60 $ × 0,13 = 7,80 $, vous payez donc 67,80 $. Le taux de 13 % pour l’Ontario est publié par l’Agence du revenu du Canada (ARC, taux de la TPS/TVH, en anglais). En Ontario, l’étiquette affiche en général le prix avant taxe, d’où un montant plus élevé à la caisse.
Question 8 : pourquoi le compte reçoit moins
Pourquoi le compte bancaire reçoit-il moins que le salaire brut inscrit sur le talon de paie?
Corrigé. L’employeur retient sur chaque paie l’impôt sur le revenu, les cotisations au RPC et les cotisations à l’AE, puis verse le reste; il remet les retenues à l’Agence du revenu du Canada (ARC, retenues sur la paie, en anglais). Certains talons portent d’autres retenues, comme une cotisation syndicale ou un régime d’avantages sociaux.
5. Le crédit et la dette
Question 9 : où va le paiement de la carte
Le solde d’une carte de crédit est de 1 200 $, au taux de 19,99 % par année. Ce mois-ci, vous payez 40 $. Environ combien de ces 40 $ vont aux intérêts, et combien réduisent la dette?
Corrigé. Les intérêts du mois font environ 1 200 $ × 0,1999 / 12 = 19,99 $. Environ 20 $ du paiement couvrent donc les intérêts, et seulement environ 20 $ réduisent la dette. Diviser le taux annuel par 12 donne une estimation; la méthode exacte est fixée par le contrat de la carte. De petits paiements mensuels font durer une dette des années.
Question 10 : pointage de crédit et dossier de crédit
Qu’est-ce qu’un pointage de crédit (credit score), et qui peut consulter votre dossier de crédit (credit report)?
Corrigé. Le pointage de crédit est un nombre calculé à partir de votre dossier de crédit. Au Canada, il va en général de 300 à 900, et plus il est élevé, mieux c’est. Les deux principales agences d’évaluation du crédit sont Equifax et TransUnion. Votre dossier peut être demandé par des banques, des émetteurs de cartes de crédit, des fournisseurs de cellulaire et d’Internet, des assureurs, des employeurs et des propriétaires (Agence de la consommation en matière financière du Canada, ACFC, en anglais).
6. La consommation avertie
Question 11 : deux forfaits de cellulaire
Le forfait A coûte 35 $ par mois, sans autres frais. Le forfait B coûte 25 $ par mois, plus 120 $ de frais d’activation une seule fois. Lequel coûte le moins sur 12 mois, et sur 24 mois?
Corrigé. Sur 12 mois, les deux coûtent 420 $ (A : 35 $ × 12; B : 25 $ × 12 + 120 $). Sur 24 mois, A coûte 840 $ et B 720 $ : B fait économiser 120 $. Les frais uniques sont rentabilisés en 12 mois; comparez les forfaits par leur coût total sur toute la durée d’utilisation.
Question 12 : le prix unitaire
Une boîte de céréales de 500 g coûte 4,50 $; une boîte de 750 g coûte 6,00 $. Laquelle est la moins chère par 100 g?
Corrigé. La petite boîte revient à 4,50 $ / 5 = 0,90 $ les 100 g. La grande, à 6,00 $ / 7,5 = 0,80 $ les 100 g : elle est moins chère au gramme. Le grand format est avantageux seulement si les céréales sont mangées avant de perdre leur fraîcheur.
7. La fraude financière
Question 13 : un texto de « remboursement de l’ARC »
Vous recevez un texto : « ARC : un remboursement de 412 $ vous attend. Réclamez-le ici », avec un lien. Que faites-vous?
Corrigé. Ne pas ouvrir le lien, et supprimer le message. L’Agence du revenu du Canada indique qu’elle n’utilise pas les textos ni les messageries comme Facebook Messenger ou WhatsApp, et qu’elle n’envoie pas de remboursement par virement électronique ou par texto; elle n’envoie de textos que comme codes de connexion aux personnes qui ont choisi ce mode (ARC, alertes aux arnaques, en anglais). Vérifiez un remboursement en ouvrant Mon dossier de l’ARC directement.
Question 14 : une offre pour doubler son argent
Une publicité en ligne promet de doubler votre argent en 30 jours et demande un paiement en cartes-cadeaux ou en cryptomonnaie. Quels sont les signaux d’alarme?
Corrigé. Trois signaux à la fois. Doubler en un mois, c’est 100 % de rendement en 30 jours, et toute promesse d’un rendement élevé à coup sûr est un signal d’alarme, parce qu’un rendement plus élevé va avec un risque plus élevé. Le paiement en cartes-cadeaux, en cartes de crédit prépayées ou en cryptomonnaie figure dans la liste des moyens exigés par les fraudeurs (ARC, alertes aux arnaques, en anglais). Et la pression d’« agir vite » ne laisse pas le temps de vérifier qui est derrière l’offre.
La grille d’autocorrection : quoi revoir
Inscrivez combien des deux questions de chaque thème ont une réponse entièrement juste. Un thème à 2 sur 2 est prêt; à 1 ou 0, revenez aux corrigés, puis au thème sur TVO Learn.
| Thème, questions et votre résultat | Quoi revoir sous 2 sur 2 |
|---|---|
| Le budget Q1 et Q2 · résultat __ / 2 | Coûts fixes et variables; le seuil de 30 % pour le logement de Statistique Canada |
| Les taux d’intérêt Q3 et Q4 · résultat __ / 2 | Intérêts simples et composés; comment le taux change le prix d’un emprunt |
| Gagner un revenu et épargner Q5 et Q6 · résultat __ / 2 | Salaire brut et salaire net; un objectif d’épargne avec un montant et une date |
| Les impôts et les taxes Q7 et Q8 · résultat __ / 2 | La TVH de 13 % en Ontario; l’impôt, le RPC et l’AE sur le talon de paie |
| Le crédit et la dette Q9 et Q10 · résultat __ / 2 | Les intérêts du mois sur une carte; à quoi sert le pointage de crédit |
| La consommation avertie Q11 et Q12 · résultat __ / 2 | Le coût total d’un forfait sur toute sa durée; le prix unitaire |
| La fraude financière Q13 et Q14 · résultat __ / 2 | Comment l’ARC communique; un rendement promis et un paiement en cartes-cadeaux |
Additionnez les sept résultats pour obtenir un total sur 14. Dix ou plus, c’est 71 % ou plus. Le total montre les thèmes faibles; le résultat officiel vient des modules de TVO à l’école, et l’école offre du soutien entre les deux tentatives.
La règle elle-même (70 %, deux tentatives, 5 % de la note, qui fixe la date) est dans notre guide de la condition de 10e année.
Pour les parents : de la grille à la pratique à une table
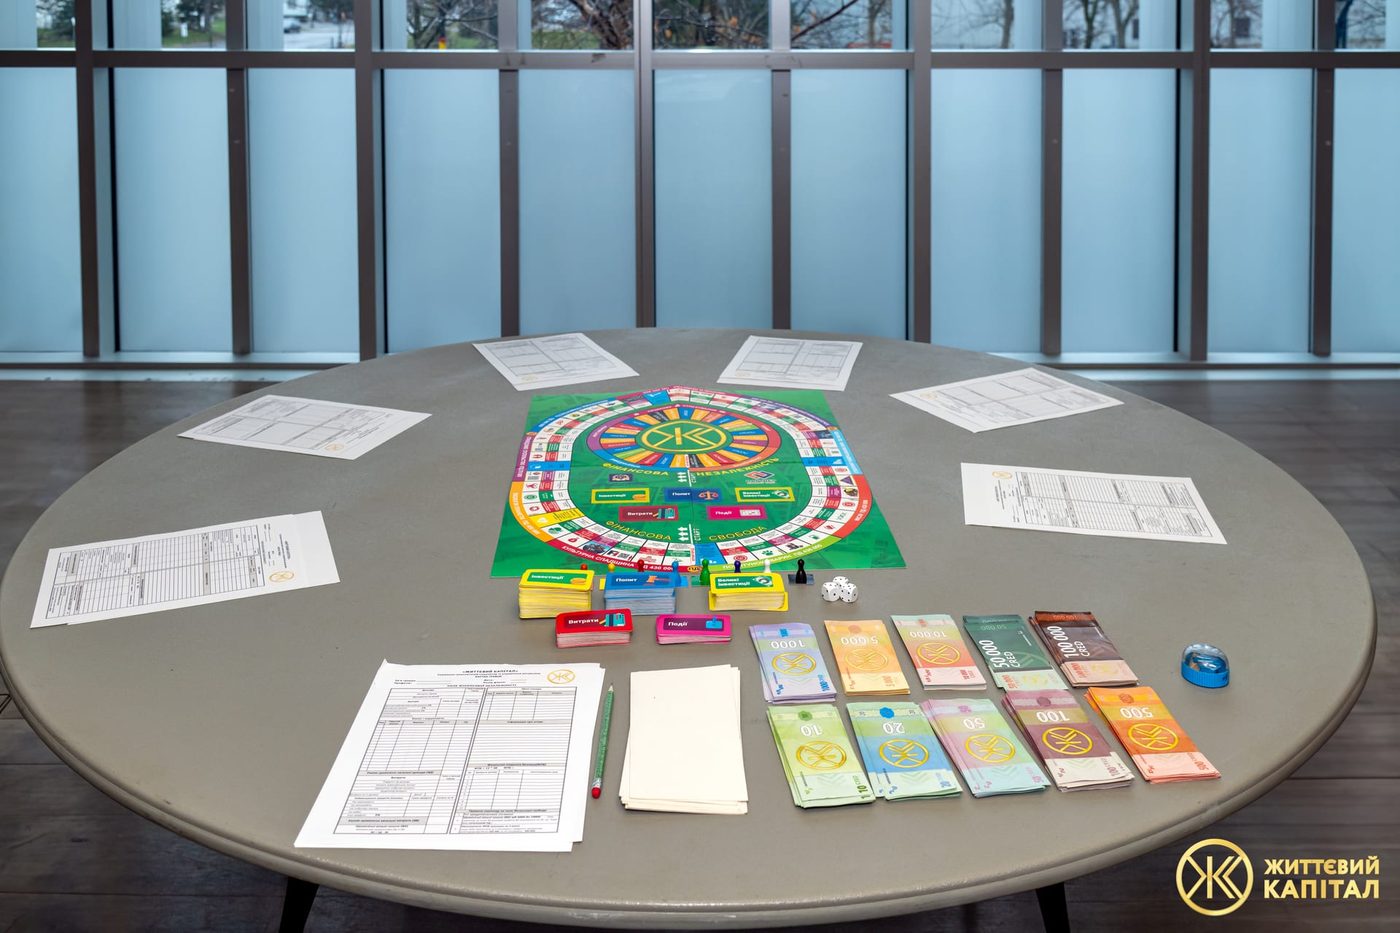
La grille montre les thèmes à revoir. Une feuille d’exercices vérifie une réponse à la fois; à une séance Life Capital, les mêmes thèmes arrivent ensemble. Chaque joueur tient un registre papier pendant une quarantaine d’années de vie simulée : il emprunte, épargne, place de l’argent et encaisse ce que les cartes lui réservent. Un formateur anime toute la séance, un banquier verse et encaisse l’argent de jeu, et au retour chacun lit son registre et dit ce que chaque décision a coûté.
Les séances ouvertes à Ottawa et dans l’Est ontarien durent cinq heures dès 13 h, en général la fin de semaine, pour les ados dès 14 ans et les adultes, huit joueurs au plus par table. Elles se déroulent en anglais et en ukrainien; nous répondons en français. La date est convenue dans la réponse à votre demande. Dès le 1er novembre 2026 : 200 $ CA la place, 150 $ CA chacun pour un duo, 1 000 $ CA la table.
Demander une date de séance →Le programme pour ados →Tarifs →
Après le test : une séance à Ottawa ou un club à l’école
Les modules de TVO, les questions et la note relèvent de l’école. Life Capital ajoute une table où les sept mêmes thèmes deviennent des décisions que l’ado prend, puis explique.
Sources
- Ontario : Éducation à la littératie financière dans les écoles
- Les écoles de l’Ontario : conditions d’obtention du diplôme et des certificats
- TVO Learn : Financial Literacy Graduation Requirement (en anglais)
- Agence du revenu du Canada : taux de la TPS/TVH par province (en anglais)
- Agence du revenu du Canada : retenues sur la paie (en anglais)
- Agence de la consommation en matière financière du Canada : dossier et pointage de crédit (en anglais)
- Agence du revenu du Canada : alertes aux arnaques (en anglais, page du 9 octobre 2026)
- Statistique Canada : l’abordabilité du logement au Canada, 2024 (publié le 21 septembre 2026)
Les questions et les calculs sont ceux de l’article anglais Grade 10 Financial Literacy Practice Test (mis à jour le 30 octobre 2026).
Questions sur le test pratique
Ces questions viennent-elles du vrai test de TVO?
Ce sont des questions d’exercice rédigées par Life Capital sur les sept thèmes nommés par TVO. Les modules d’apprentissage et les questions d’évaluation officiels sont élaborés par TVO pour la province, et la tentative se fait à l’école.
Où trouver le matériel d’exercice officiel de TVO?
Sur TVO Learn, à la page Financial Literacy Graduation Requirement, à côté des modules d’apprentissage. La page de l’Ontario pour les familles renvoie à TVO Learn pour s’y préparer.
Quel résultat à ce test correspond au seuil de 70 %?
Dix bonnes réponses sur quatorze font 71 %, juste au-dessus des 70 % fixés par l’Ontario. La grille par thème montre quoi revoir; seul le résultat des modules de TVO à l’école compte officiellement.
Quels thèmes couvre ce test pratique?
Deux questions pour chacun des sept thèmes nommés par TVO pour la condition : le budget, les taux d’intérêt, gagner un revenu et épargner, les impôts, le crédit et la dette, la consommation avertie et la fraude financière.
Que faire si un thème a un résultat faible?
Refaire les deux questions à l’aide des corrigés, puis revoir le thème sur TVO Learn. Entre deux tentatives, l’Ontario prévoit le soutien de l’école et les ressources de TVO Learn.
Ce test existe-t-il en anglais ou en ukrainien?
Oui. Les mêmes 14 questions sont publiées en anglais, dans l’article Grade 10 Financial Literacy Practice Test du blogue, et en ukrainien. Les termes anglais entre parenthèses sur cette page aident à passer d’une langue à l’autre.
Où s’exercer à ces thèmes à une table, à Ottawa?
À une séance ouverte Life Capital à Ottawa : cinq heures dès 13 h, en général la fin de semaine, pour les ados dès 14 ans et les adultes. Les séances se déroulent en anglais et en ukrainien; nous répondons en français. Dès le 1er novembre 2026, une place coûte 200 $ CA et 150 $ CA chacun pour un duo.